
Egzamin do rad nadzorczych: jak przygotować się do części pisemnej i ustnej?
Zasady egzaminu MAP i praktyczny plan nauki
Stan zasad i danych: 4 listopada 2026 r.
Do egzaminu do rad nadzorczych warto przygotowywać się równolegle na dwa sposoby: rozwiązywać testy i wyjaśniać na głos problemy z zakresu prawa, finansów oraz nadzoru. W części pisemnej liczą się poprawność i tempo pracy. W ustnej trzeba samodzielnie zbudować odpowiedź, wskazać właściwą zasadę i zastosować ją do przedstawionej sytuacji.
Dobrze zaplanowana nauka zaczyna się od aktualnych wymagań, a następnie obejmuje diagnozę luk, pracę ze źródłami i próby w warunkach odpowiadających egzaminowi. W tym artykule pokazujemy, jak połączyć te działania, analizować własne błędy oraz wykorzystać kurs IBD Business School i e-repetytorium.
Jakiego egzaminu dotyczy ten poradnik
Chodzi o egzamin dla kandydatów na członków organów nadzorczych organizowany przez Ministerstwo Aktywów Państwowych, przeprowadzany przez komisję wyznaczaną przez ministra. To jedna z przewidzianych prawem ścieżek kwalifikacyjnych, wskazana w art. 19 ust. 1 pkt 1 lit. k ustawy o zasadach zarządzania mieniem państwowym. Nie jest uniwersalnym warunkiem członkostwa w każdej radzie nadzorczej w Polsce. Sam dyplom nie zastępuje pozostałych wymagań ani decyzji o powołaniu. [2][3]
Zasady przeprowadzania egzaminu
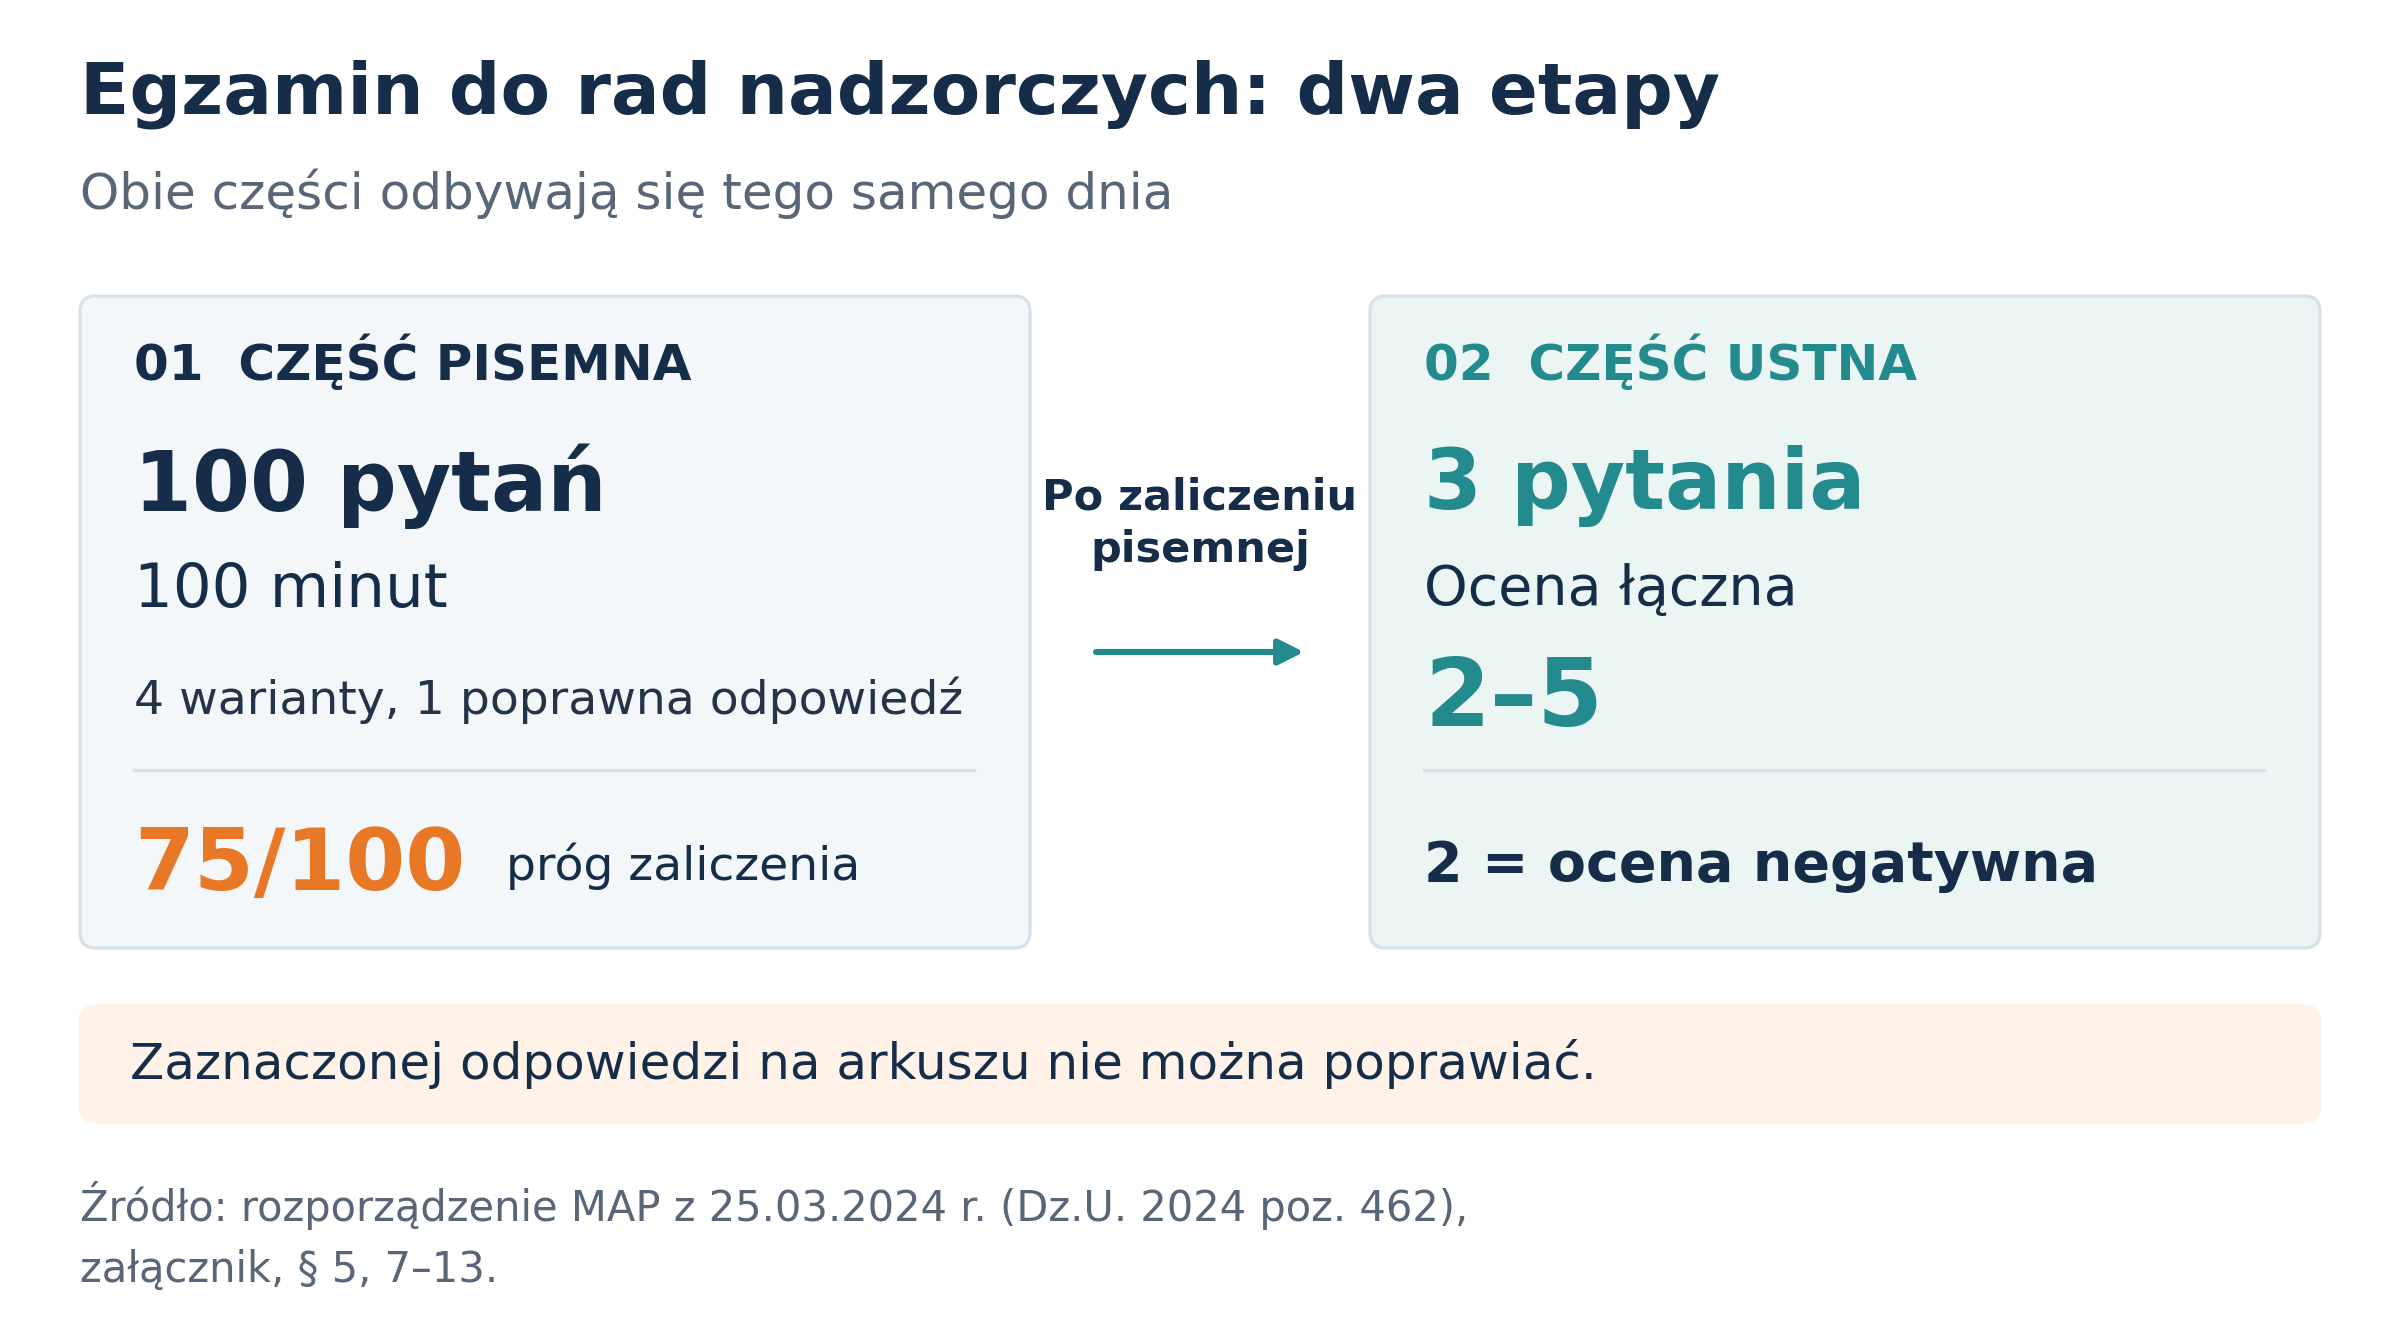
Parametry egzaminu powinny wyznaczać sposób ćwiczenia. Obie części odbywają się tego samego dnia, a wynik pozytywny wymaga zaliczenia każdej z nich. Ponowne podejście oznacza ponowny udział w obu częściach. [1] Odkładanie treningu wypowiedzi na czas po zdaniu testu nie daje więc etapu pośredniego na uzupełnienie przygotowania.
| Element | Reguła | Co przećwiczyć |
|---|---|---|
| Test pisemny | 100 pytań, po 4 warianty; jeden wybór. | Czytanie całego pytania i wszystkich wariantów. |
| Czas testu | 100 minut. | Pełny zestaw z zegarem i przenoszeniem odpowiedzi. |
| Punktacja | 1 punkt za odpowiedź poprawną; 0 za błąd lub brak. | Ocenę odpowiedzi na podstawie reguły i danych. |
| Dopuszczenie do ustnej | Co najmniej 75 punktów z testu. | Pracę nad lukami także po przekroczeniu progu. |
| Arkusz odpowiedzi | Zaznaczenia nie można poprawiać. | Oddzielanie notatki roboczej od ostatecznej decyzji. |
| Część ustna | 3 pytania zadane bezpośrednio przez komisję. | Odpowiedzi na pytania problemowe bez wariantów. |
| Ocena ustna | Łącznie w skali 2-5; 2 oznacza wynik negatywny. | Poprawność całej wypowiedzi i jej uzasadnienie. |
Źródło reguł: załącznik do rozporządzenia, § 7-8, 11 i 13. [1] Wskazówki treningowe: opracowanie własne.
Zaznaczona odpowiedź na arkuszu jest ostateczna. Regulamin traktuje jej poprawienie jak odpowiedź błędną. Notatki można robić na teście, natomiast na arkuszu odpowiedzi powinny znaleźć się wyłącznie kod i odpowiedzi. W treningu od początku stosuj ten podział. Pomysł „zaznaczę cokolwiek, a potem zmienię” nie odpowiada zasadom egzaminu. [1]
O wyniku decyduje wyłącznie arkusz odpowiedzi. Zaznaczenie pozostawione tylko na teście nie jest podstawą punktacji. Niedozwolone dopiski na arkuszu, w tym imię i nazwisko, naruszają zasady z § 8 ust. 2; zgodnie z § 11 ust. 5 komisja odstępuje wtedy od ustalenia wyniku, ze skutkiem negatywnego wyniku egzaminu. [1]
Regulamin określa trzy pytania ustne i ocenę łączną. Nie ustanawia stałego minutowego czasu tej części ani odrębnego progu punktów za każde pytanie. Własną próbę można ograniczyć czasowo dla wygody ćwiczenia, ale takiego limitu nie należy przedstawiać jako urzędowego wymogu. [1]
Przed terminem sprawdź ponownie komunikaty MAP i aktualny regulamin. Zachowaj osobno notatkę o zasadach organizacyjnych oraz materiały merytoryczne. Zmiana procedury egzaminu może wymagać zmiany sposobu treningu, nawet jeśli zakres dziedzin pozostaje podobny.
Co pokazują oficjalne dane o zdawalności
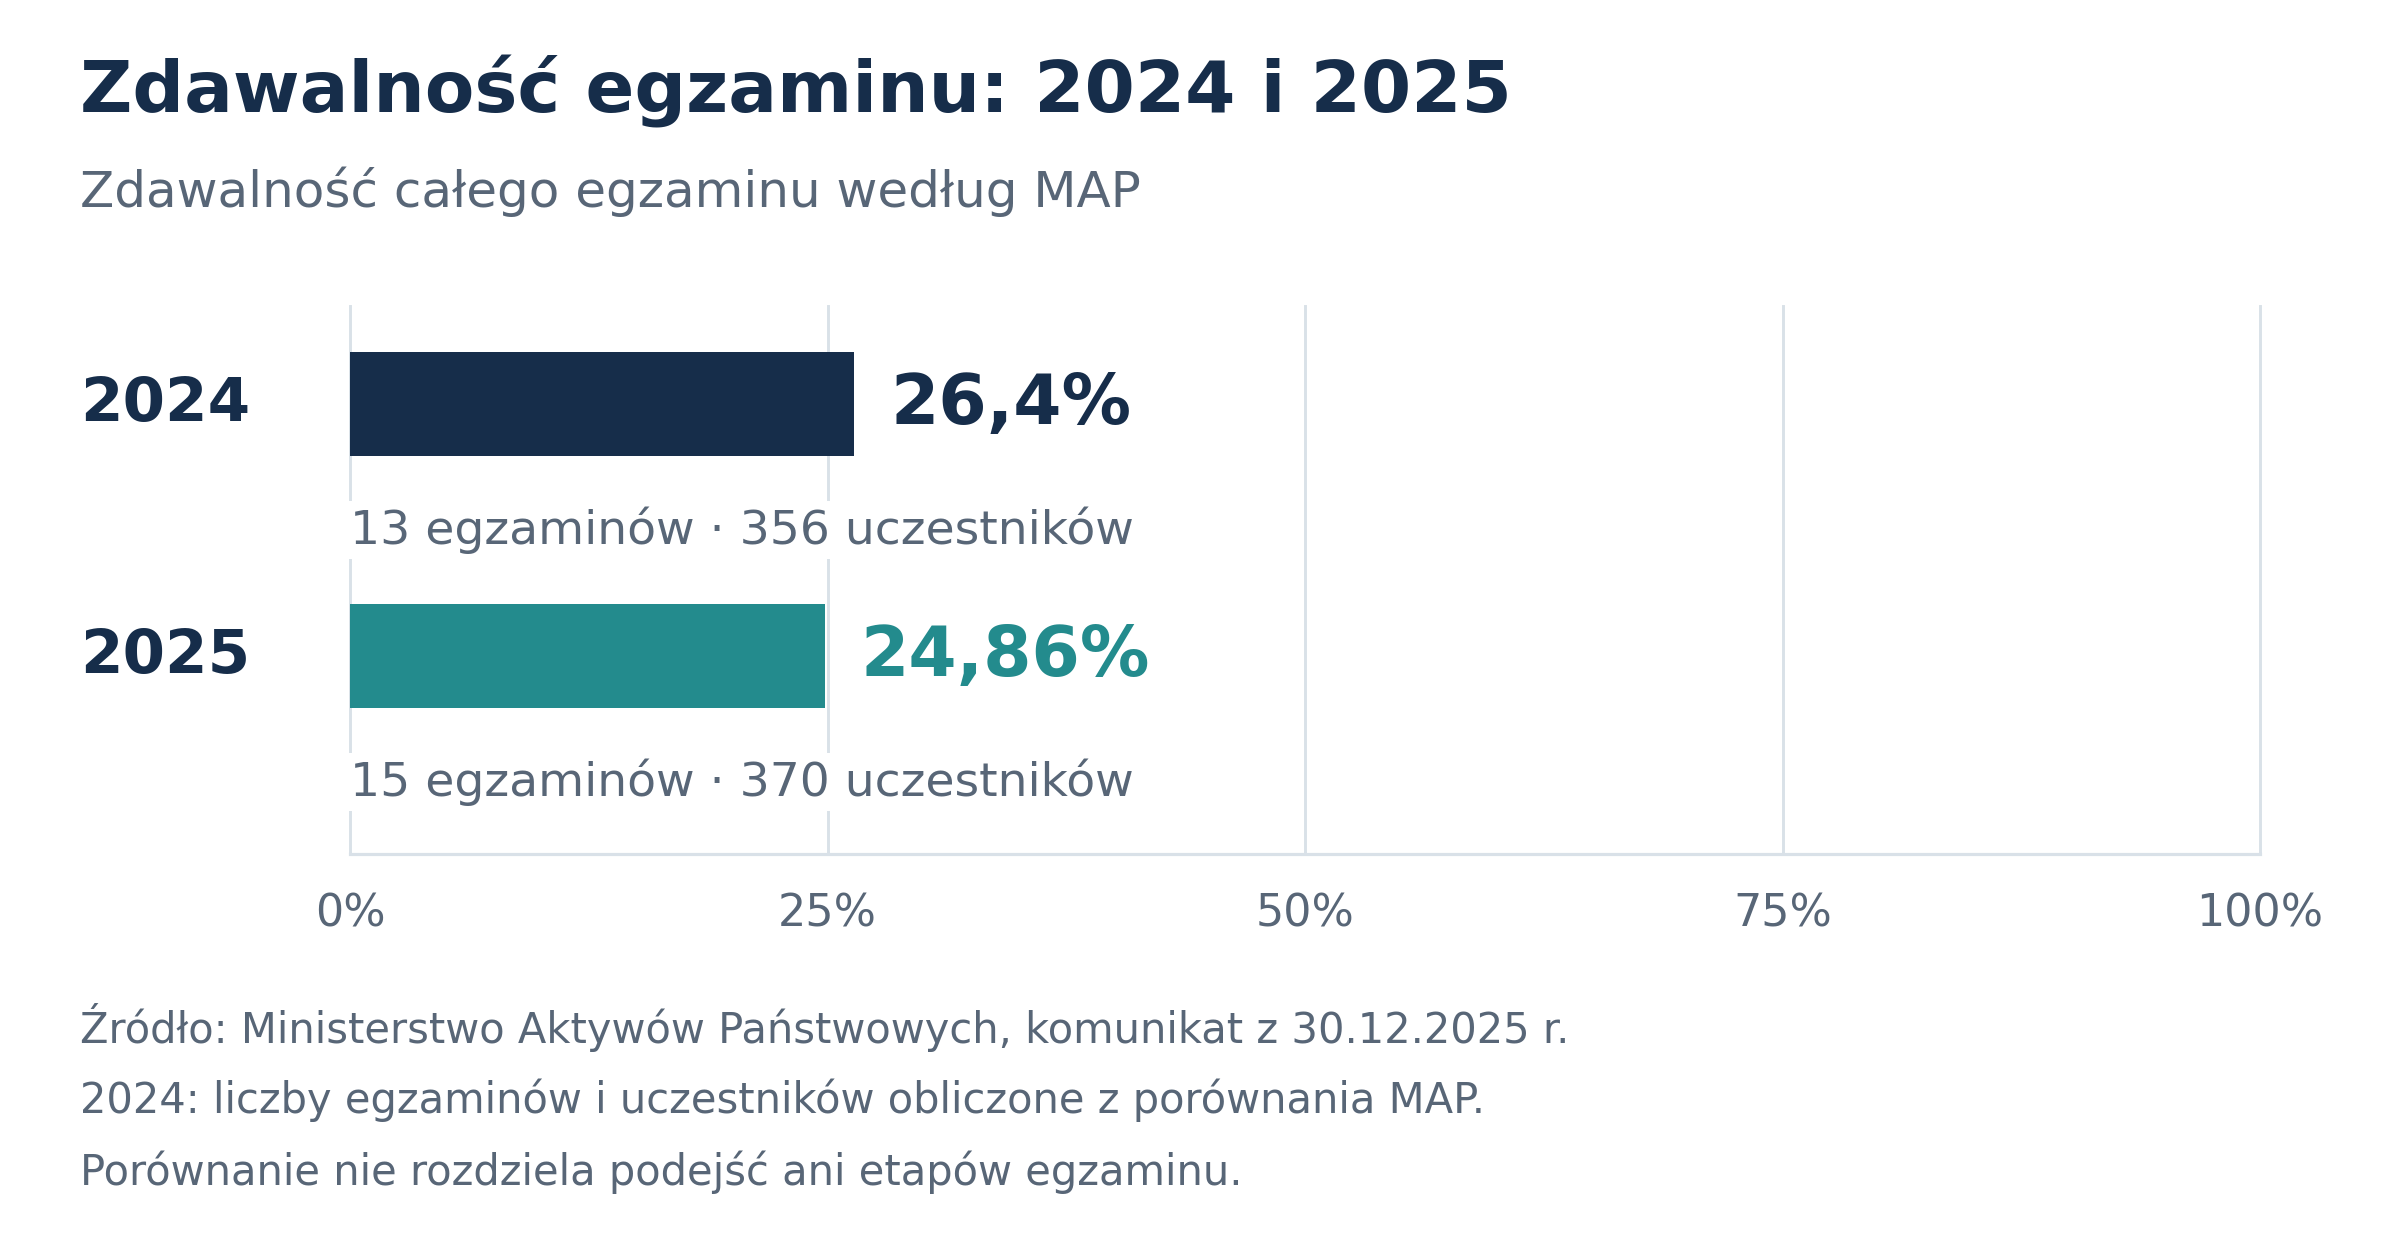
Według podsumowania MAP za 2025 r. przeprowadzono 15 egzaminów, w których uczestniczyło 370 osób, a zdawalność wyniosła 24,86%. Dla 2024 r. ministerstwo podało 26,4%. [4] Te liczby uzasadniają staranne przygotowanie obu części, ale nie pozwalają wyliczyć indywidualnej szansy zdania.
| Miara | 2024 | 2025 |
|---|---|---|
| Przeprowadzone egzaminy | 13 | 15 |
| Uczestnicy według komunikatu | 356 | 370 |
| Zdawalność podana przez MAP | 26,4% | 24,86% |
Źródło: MAP. [4] Liczby 13 i 356 obliczono z podanej różnicy względem 2025 r.: odpowiednio 15 − 2 i 370 − 14.
Komunikat nie rozdziela wyników na pierwsze i kolejne podejścia ani na część pisemną i ustną. Nie opisuje też sposobu traktowania ponownych podejść przy liczeniu uczestników. Nie wynika z niego, że określony odsetek kandydatów zdaje za pierwszym razem, ani jaka jest skuteczność konkretnego kursu.
W marcu 2024 r. zmieniono regulamin egzaminu. [1][4] Porównania dwóch roczników nie należy traktować jako dowodu zmiany trudności: nie kontrolujemy struktury kandydatów ani ich przygotowania. Dla własnej nauki bardziej użyteczna będzie analiza błędów i postępu w nowych zadaniach.
Zakres materiału uporządkuj według dziesięciu dziedzin
Ustawa określa dziesięć dziedzin sprawdzanych w zakresie związanym z pełnieniem funkcji członka organu nadzorczego. [2][5] Warto z nich zrobić mapę nauki. Przy każdym obszarze zapisz źródło, poziom opanowania i zadanie, które potrafisz wykonać bez podglądania notatek.
| Dziedzina ustawowa | Przykładowe zadanie przygotowawcze |
|---|---|
| Prawo gospodarcze publiczne | Wyjaśnij znaczenie zasad zarządzania mieniem państwowym i rozróżnij wymogi dotyczące kandydata od procedury egzaminu. |
| Prawo gospodarcze prywatne, szczególnie prawo spółek kapitałowych | Dla wskazanej formy spółki rozdziel kompetencje zarządu, rady i zgromadzenia. |
| Prawo pracy | Porównaj podstawowe źródła praw i obowiązków w zatrudnieniu oraz rolę właściwych podmiotów. |
| Prawo rynku kapitałowego | Uporządkuj pojęcia emitenta, instrumentu finansowego i obowiązków informacyjnych. |
| Podstawy ekonomii | Wyjaśnij możliwe skutki zmiany stóp procentowych dla kosztu finansowania przy określonych założeniach. |
| Podstawy zarządzania | Powiąż cel strategiczny, ryzyko, miernik i działanie kontrolne. |
| Finanse przedsiębiorstw | Porównaj płynność, rentowność, zadłużenie oraz źródła finansowania. |
| Rewizja finansowa i analiza sprawozdań finansowych | Wskaż, jakich informacji dostarczają bilans, rachunek wyników i przepływy pieniężne. |
| Ład korporacyjny w Polsce, Europie i na świecie | Wyjaśnij podział ról oraz znaczenie przejrzystości i konfliktu interesów. |
| Prawo gospodarcze Unii Europejskiej | Uporządkuj podstawowe reguły rynku wewnętrznego, konkurencji i pomocy publicznej. |
Dziedziny: art. 21 ust. 2 ustawy. [2] Zadania: autorskie propozycje, nie pytania MAP ani urzędowy podział liczby pytań.
Nie przypisuj dziedzinom domniemanych udziałów procentowych w teście. Znajomość prawa spółek nie daje podstaw do pomijania finansów czy prawa pracy. Plan powinien uwzględniać cały zakres, a dodatkowy czas kierować tam, gdzie diagnoza ujawnia braki.
Rozdziel znajomość terminu od umiejętności zastosowania. Można poprawnie zdefiniować płynność i nadal nie umieć wyjaśnić, dlaczego zyskowna spółka ma problem z płatnościami. Dlatego obok haseł i przepisów warto zapisywać krótkie sytuacje problemowe oraz pytania uzupełniające.
Zacznij od diagnozy i uporządkowania źródeł
Pierwszą próbę potraktuj jako rozpoznanie punktu wyjścia. Rozwiąż zestaw treningowy bez materiałów i zanotuj czas. Następnie odpowiedz na trzy pytania otwarte z różnych dziedzin. Nie musisz od razu osiągać wyniku docelowego. Potrzebujesz informacji, czy trudność wynika z braku wiedzy, nieuważnego czytania, obliczeń czy budowania wypowiedzi.
Przy każdym obszarze zapisz, co umiesz wyjaśnić samodzielnie, a co wymaga sprawdzenia. Trafiona odpowiedź bez uzasadnienia też powinna trafić do powtórki. Praktyk finansowy może potrzebować więcej czasu na przepisy korporacyjne; prawnik powinien sprawdzić, czy potrafi interpretować liczby i zależności ekonomiczne. Nie zakładaj pełnego przygotowania na podstawie samego doświadczenia zawodowego.
| Źródło | Do czego je wykorzystać | Co sprawdzić |
|---|---|---|
| Ustawa i regulamin w ELI | Wymagania, zakres, zasady egzaminu. | Brzmienie przepisu i datę wejścia zmian w życie. |
| Strona egzaminu MAP | Terminy, formularze, opłaty, organizację. | Aktualny komunikat dla wybranego podejścia. |
| Materiały kursowe i wyjaśnienia prowadzących | Zrozumienie instytucji i przećwiczenie zastosowań. | Podstawę prawną oraz warunki omawianego przypadku. |
| Testy edukacyjne | Samokontrolę i identyfikację błędów. | Uzasadnienie odpowiedzi i aktualność zadania. |
Opracowanie własne. Urzędowe punkty odniesienia: [1][2][3][5].
Przy przepisie zapisz cztery rzeczy: adresata normy, warunki jej zastosowania, skutek oraz istotny wyjątek. Oddziel regulację ustawową od postanowień umowy lub statutu spółki. To porządkuje zarówno wybór odpowiedzi testowej, jak i wypowiedź ustną. W notatce warto zachować adres źródła i datę sprawdzenia.
Ucząc się prawa, sprawdzaj datę wejścia w życie zmiany. Samo opublikowanie nowelizacji nie oznacza, że każde jej postanowienie już obowiązuje; projekt ustawy również nie jest obowiązującą regułą. Przy niezgodności starej notatki z aktualnym tekstem wróć do źródła i wyjaśnij rozbieżność przed utrwaleniem odpowiedzi.
Urzędowy zbiór pytań oraz pytania egzaminacyjne nie stanowią informacji publicznej ani informacji sektora publicznego w rozumieniu wskazanych przepisów, a test nie podlega rozpowszechnianiu. [2][1] Dostępne komercyjnie bazy traktuj jako materiał treningowy. Nie zakładaj, że opanowanie ich brzmienia oznacza poznanie zestawu, który otrzymasz w MAP.
Jak pracować z aktualizacjami przepisów
Przy każdej notatce prawnej prowadź krótką metrykę. Powinna pozwalać odtworzyć, skąd pochodzi reguła, do jakiej sytuacji ją odnosisz i kiedy sprawdzono jej brzmienie. Sam zapis daty pobrania pliku nie wyjaśnia jeszcze, jaki stan prawny przyjęto. Jeśli zadanie wskazuje moment zdarzenia, uwzględnij go w analizie.
| Element | Co zapisać | Pytanie kontrolne |
|---|---|---|
| Źródło | Tytuł aktu, link urzędowy i jednostkę redakcyjną. | Czy wskazany fragment rzeczywiście uzasadnia regułę? |
| Zakres | Formę spółki, organ, czynność i istotny warunek. | Czy przepis dotyczy podmiotu z zadania? |
| Czas | Datę weryfikacji i stan prawny przyjęty w rozwiązaniu. | Czy uwzględniono wejście zmian w życie? |
| Powiązania | Odesłania, wyjątki oraz istotne przepisy przejściowe. | Co może ograniczyć zastosowanie reguły? |
| Zadanie | Przykład zastosowania i wyjaśnienie odpowiedzi. | Który zmieniony fakt wymagałby innego wniosku? |
Opracowanie własne. Pomoc w organizacji nauki, nie dokument wymagany przez MAP.
Sprawdź znaczenie zmiany dla konkretnego przypadku
Po znalezieniu nowelizacji przeczytaj zmieniany przepis, regulacje o wejściu w życie oraz przepisy przejściowe. Zapisz osobno datę ogłoszenia i moment, od którego zmieniona reguła znajduje zastosowanie w rozpatrywanym przypadku. Jeżeli poszczególne przepisy mają różne terminy, oznacz je oddzielnie. Nie zastępuj tej kontroli datą publikacji komentarza ani datą pliku z materiałami.
Aktualizację zakończ porównaniem: co stanowiła poprzednia reguła, co stanowi nowa i które elementy odpowiedzi trzeba zmienić. Wróć także do fiszek, tabel kompetencji organów i zadań opartych na tej zasadzie. Popraw klucz oraz uzasadnienie. Starszą wersję możesz zachować do porównania, z wyraźnym oznaczeniem okresu, którego dotyczy.
Wyjaśniaj rozbieżność przed utrwaleniem odpowiedzi
Gdy notatka i materiał treningowy prowadzą do różnych wniosków, porównaj ich podstawy. Sprawdź, czy różnica dotyczy stanu prawnego, formy spółki, wyjątku lub dodatkowego założenia. Jeżeli nie potrafisz jej rozstrzygnąć, zapisz oba warianty i konkretne pytanie do prowadzącego. Dołącz źródło oraz fragment budzący wątpliwość; nie wybieraj odpowiedzi tylko dlatego, że pojawiła się w większej liczbie niezweryfikowanych opracowań.
Tę procedurę traktuj jako autorski sposób kontroli materiałów. Jej rezultatem ma być notatka, której treść potrafisz samodzielnie wyjaśnić i powiązać z odpowiednim przepisem, a nie sam zbiór linków.
Jak przygotować się do części pisemnej
Dobra praca z testem zaczyna się po sprawdzeniu wyniku. Przy każdym błędzie wróć do reguły, która rozstrzyga zadanie, a następnie wyjaśnij, dlaczego pozostałe odpowiedzi odpadają. Tę samą analizę wykonaj przy odpowiedziach trafionych przypadkowo. Zapisuj przyczynę błędu własnymi słowami, zamiast przepisywać wyłącznie poprawny wariant.
Czytanie warunków i porównanie wariantów
Najpierw ustal, o jaki podmiot, formę spółki i organ chodzi. Zwróć uwagę na negację, moment oceny oraz słowa ograniczające odpowiedź, takie jak „wyłącznie” lub „co najmniej”. Dopiero potem porównaj wszystkie warianty. Odpowiedź poprawna dla spółki z ograniczoną odpowiedzialnością nie musi rozstrzygać pytania o spółkę akcyjną.
Ćwicz także zmianę jednego elementu stanu faktycznego. Jeśli w zadaniu zmieni się forma prawna, źródło uprawnienia lub termin, sprawdź, czy poprzednie rozstrzygnięcie nadal jest właściwe. Taki wariant pracy wymaga odtworzenia reguły i pomaga ujawnić zależność odpowiedzi od warunków pytania.
Trenuj pełne sto minut
100 minut na 100 pytań oznacza średnio minutę na pytanie, łącznie z pracą na arkuszu. To wynik prostego przeliczenia, a nie osobny limit dla każdego zadania. [1] W próbnych testach mierz także czas przenoszenia odpowiedzi i sprawdzaj, czy pośpiech nie powoduje pomyłek w numeracji.
Przykładowo możesz przeznaczyć około 70 minut na pierwsze przejście przez zestaw, 20 minut na powrót do pytań pozostawionych bez zaznaczenia i 10 minut na uzupełnienie pustych pozycji oraz kontrolę kodu. To autorski wariant treningu, który trzeba dopasować do własnego tempa. Nie jest instrukcją komisji ani gwarancją zakończenia testu w czasie.
Przy trudnym pytaniu zapis roboczy pozostaw na teście. Ostateczny wybór zaznaczaj na arkuszu dopiero po decyzji, sprawdzając zgodność numeru. Wracając do zadań, uzupełniaj wcześniej puste odpowiedzi; już zaznaczonych nie poprawiaj. Regulamin przyznaje zero punktów zarówno za błąd, jak i brak odpowiedzi, bez punktów ujemnych, dlatego nie warto pozostawiać pustego pola wyłącznie z obawy przed karą punktową. [1]
Nie odkładaj mechanicznego przeniesienia całego zestawu na ostatnią chwilę. Sposób pracy przećwicz wcześniej i dostosuj do instrukcji przekazanej przed egzaminem. Sprawne zarządzanie czasem ma służyć poprawnym decyzjom; nie zastępuje rozumienia pytań.
Jak prowadzić dziennik błędów
Sam wynik procentowy nie wskazuje, co poprawić. Przy każdym niepewnym zadaniu zanotuj jego temat, własne rozumowanie, właściwą regułę i termin powrotu. Zachowuj odsyłacz do źródła. Po kilku sesjach zobaczysz, czy regularnie mylisz podobne instytucje, pomijasz warunki czy tracisz czas przy obliczeniach.
| Rodzaj błędu | Co zapisać | Kolejny krok |
|---|---|---|
| Luka wiedzy | Brakującą zasadę i jej źródło. | Wyjaśnij ją bez notatki i rozwiąż nowe zadanie. |
| Pomylenie pojęć lub organów | Dwie mylone instytucje i warunek rozróżnienia. | Zbuduj krótkie porównanie na jednym przykładzie. |
| Pominięcie warunku | Negację, wyjątek, termin albo formę spółki. | Rozwiąż wariant z celowo zmienionym warunkiem. |
| Błąd rachunkowy | Dane, jednostki i etap pomyłki. | Powtórz obliczenie, a potem wyjaśnij jego sens. |
| Błąd techniczny | Moment utraty zgodności numeracji lub pośpiechu. | Powtórz fragment na papierowym arkuszu. |
Opracowanie własne. Propozycja pracy przygotowawczej.
W proponowanym sposobie nauki zamykasz błąd dopiero wtedy, gdy umiesz odtworzyć uzasadnienie i zastosować je do zmienionego przykładu. Samo rozpoznanie znanej odpowiedzi nie wystarcza do takiego wniosku. Warto wracać do zagadnienia po przerwie i sprawdzać je w zestawie mieszanym.
Monitoruj oddzielnie wynik, czas i jakość uzasadnienia. Powtarzalny wynik w nowych zestawach mówi więcej o przygotowaniu niż rekord uzyskany po wielokrotnym rozwiązaniu tej samej puli. Zapisuj też źródło zestawu: dwa testy z różnymi pytaniami i poziomem trudności nie są automatycznie równoważnymi pomiarami.
Próg 75 punktów jest formalnym minimum dopuszczenia do części ustnej. [1] W treningu warto dążyć do stabilnego wyniku powyżej niego, ale bez dopisywania uniwersalnego „bezpiecznego” odsetka. Żaden wynik próbny nie potwierdza z góry wyniku właściwego egzaminu. O gotowości powinien informować również brak powracających luk w podstawowych obszarach.
Przynajmniej część pracy wykonuj bez wariantów odpowiedzi. Po teście wybierz zagadnienie i wyjaśnij je w kilku zdaniach. W ten sposób jedna sesja wspiera obie części egzaminu, a kategoria w dzienniku błędów staje się tematem następnej próby ustnej.
Jak przygotować się do części ustnej
W części ustnej komisja zadaje bezpośrednio trzy pytania i ocenia łącznie poprawność odpowiedzi. [1] Trening powinien więc obejmować samodzielne wyjaśnianie zagadnień. Najpierw odpowiedz na zadane pytanie, następnie pokaż zasadę, na której opierasz wniosek, i odnieś ją do istotnych faktów.
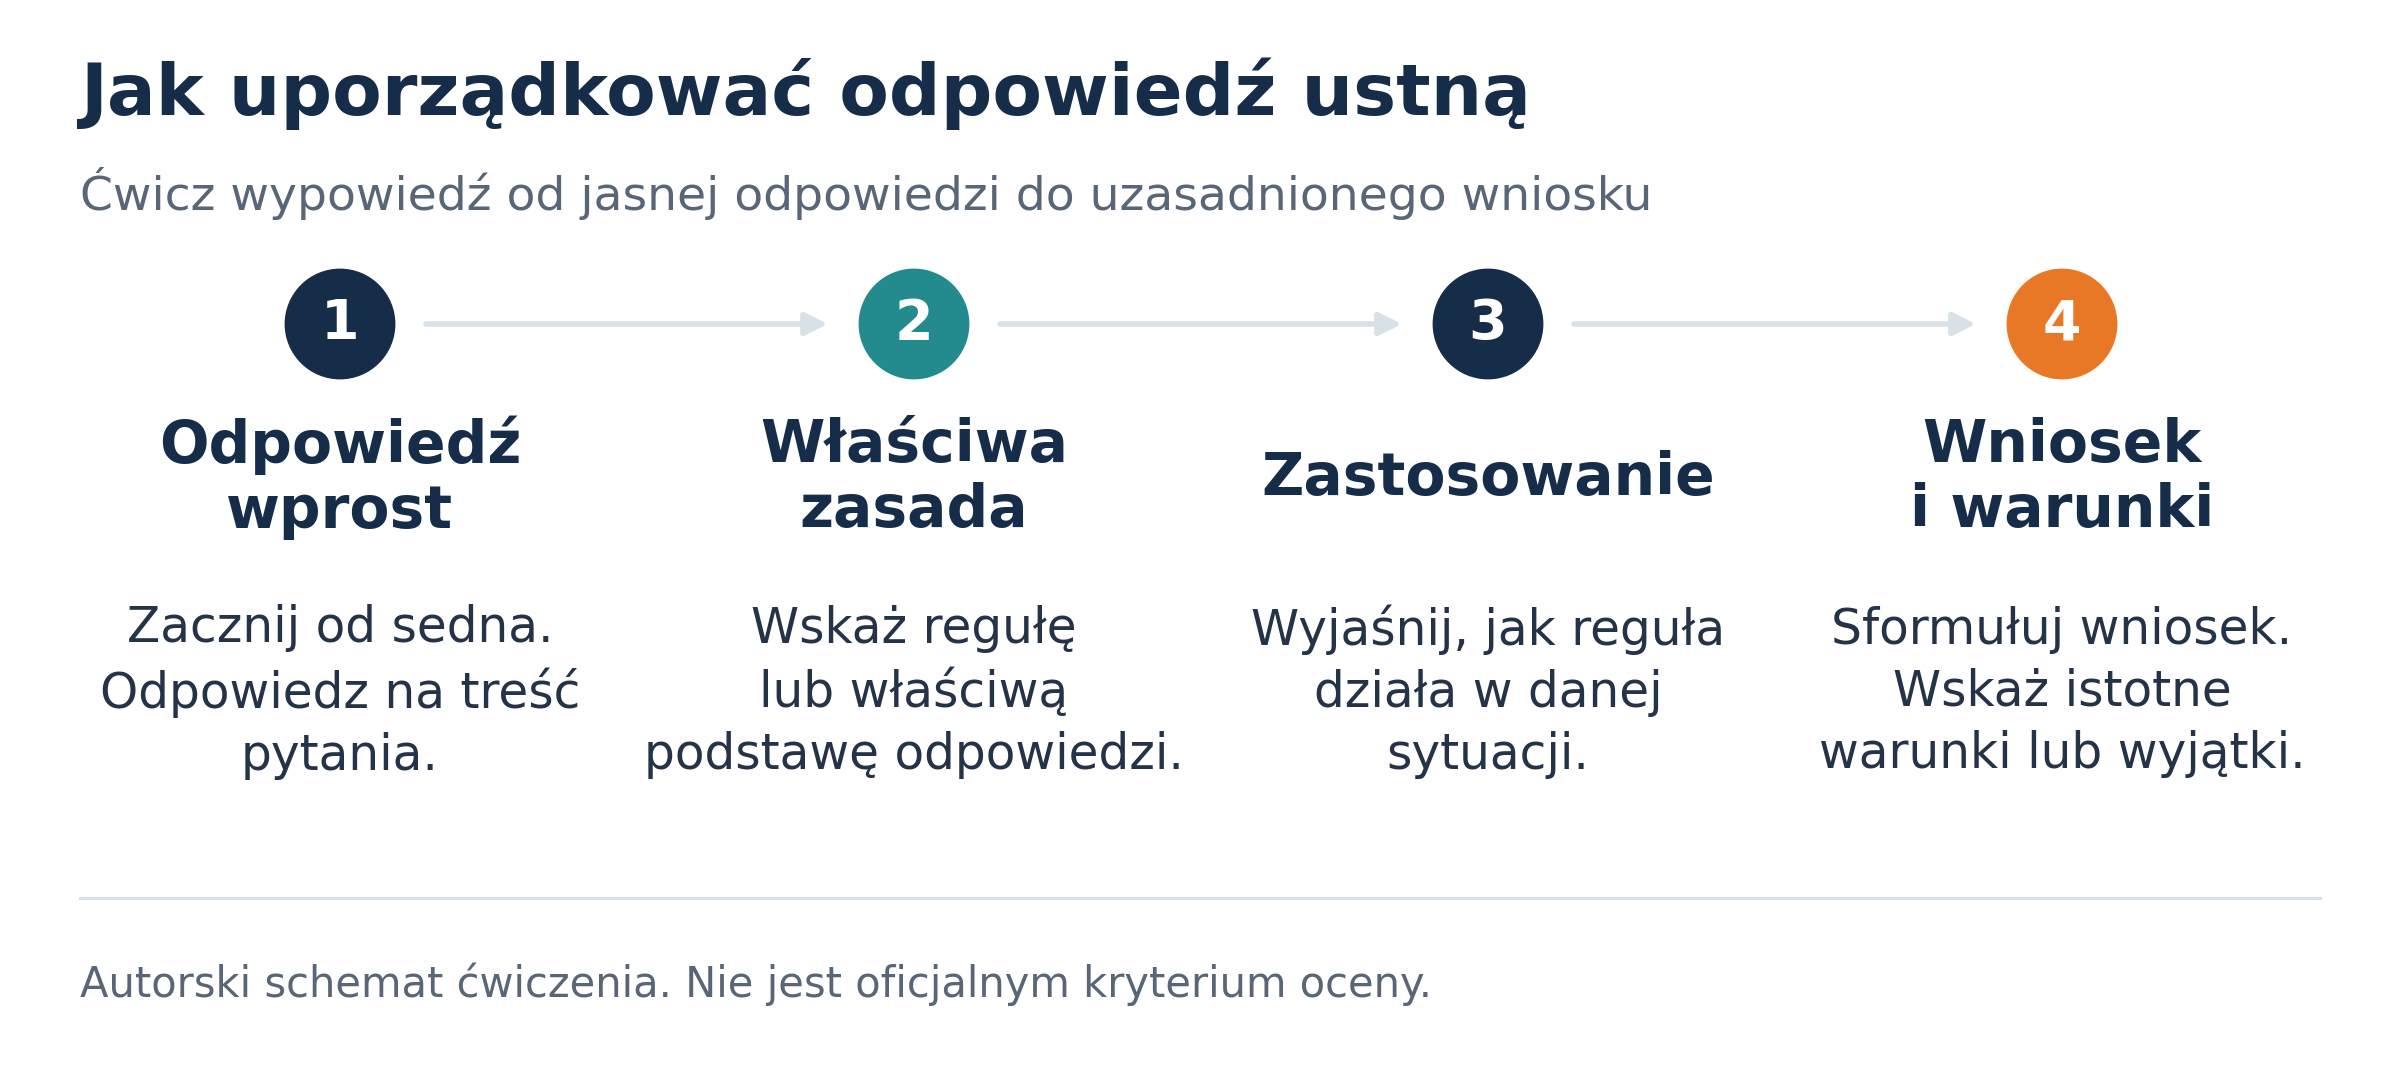
Schemat porządkuje wypowiedź, ale nie powinien jej usztywniać. Przy pytaniu definicyjnym wystarczy precyzyjne wyjaśnienie i adekwatny przykład. Przy problemie prawnym trzeba ustalić zakres zastosowania przepisu. Przy zadaniu finansowym ważne są dane, rozumowanie i ograniczenia wniosku.
Ćwicz z rozmówcą i pytaniami uzupełniającymi
Poproś drugą osobę, aby po odpowiedzi zapytała, z czego wynika rozstrzygnięcie, jakie dodatkowe dane są potrzebne i co zmieniłaby inna forma spółki. Możesz też nagrać własną wypowiedź. Podczas odsłuchu sprawdź, czy odpowiadasz wprost, nie pomijasz warunku i nie zastępujesz uzasadnienia ogólnym komentarzem.
W ćwiczeniu używaj informacji zwrotnej odnoszącej się do treści: „nie wskazałeś organu właściwego do tej czynności” jest bardziej użyteczne niż „mów pewniej”. Oddziel poprawność od płynności wypowiedzi. Zwięzłe wyjaśnienie z właściwą podstawą jest lepszym materiałem do oceny niż długa odpowiedź pełna niezweryfikowanych dopowiedzeń.
Nie uzupełniaj luk domysłem
Jeżeli nie pamiętasz numeru przepisu, nie wymyślaj go. Wyjaśnij regułę w zakresie, który znasz. Jeśli rozstrzygnięcie zależy od brakującego warunku, nazwij go i pokaż warianty. Nie zmienia to wymogu wiedzy, ale pomaga uniknąć kategorycznego wniosku, którego nie uzasadniają fakty. W późniejszej powtórce sprawdź dokładną podstawę i uzupełnij notatkę.
Karta samooceny odpowiedzi ustnej
Po próbnej odpowiedzi zapisz pytanie, datę ćwiczenia i źródła wykorzystane do późniejszej weryfikacji. Następnie przeanalizuj wypowiedź według poniższej karty. To autorska propozycja organizacji nauki, a nie formularz komisji ani urzędowy system ocen. Karta ma wskazać konkretny fragment odpowiedzi wymagający poprawy.
| Obszar | Pytanie do samokontroli | Co zapisać |
|---|---|---|
| Odpowiedź wprost | Czy rozstrzygam dokładnie problem, o który zapytano? | Jedno zdanie zawierające zasadniczą odpowiedź. |
| Podstawa | Czy wskazuję właściwą regułę, przepis lub zależność ekonomiczną? | Źródło i miejsce, które rzeczywiście wspiera wniosek. |
| Zastosowanie | Czy łączę zasadę z podanymi faktami? | Fakt rozstrzygający oraz jego znaczenie. |
| Granice wniosku | Czy rozpoznaję brakujące dane, wyjątki i przyjęte założenia? | Informację, która mogłaby zmienić odpowiedź. |
| Jasność | Czy kolejne zdania rozwijają uzasadnienie? | Fragment do skrócenia, doprecyzowania lub usunięcia. |
Opracowanie własne. Karta służy samokontroli; nie odtwarza kryteriów ani punktacji komisji.
Przy każdym obszarze wybierz opis: „spełnione”, „do poprawy” albo „do sprawdzenia”. Ostatni oznacza, że nie masz jeszcze podstaw do oceny poprawności, na przykład nie odnalazłeś właściwego przepisu. Do statusu dopisz dowód: zdanie z nagrania, błędne przypisanie kompetencji lub pominięty warunek. Sama deklaracja „znam temat” nie zamyka zadania.
Oddziel poprawność rozumowania od płynności mówienia
Najpierw popraw błędy w rozstrzygnięciu i podstawie odpowiedzi, potem pracuj nad zwięzłością. Płynna wypowiedź nie usuwa pomyłki merytorycznej. Wybierz jedną lub dwie poprawki na kolejną próbę i odpowiedz ponownie bez czytania gotowego tekstu. Następnie zmień jeden fakt w pytaniu. Jeśli nowe uzasadnienie wymaga innego przepisu lub dodatkowej informacji, dopisz to do karty.
W ćwiczeniu prawnym pomocnym dowodem będzie wskazanie właściwego organu i źródła jego kompetencji. W ćwiczeniu finansowym sprawdź, czy odróżniasz informację podaną w zadaniu od możliwej przyczyny wymagającej dalszych danych. Rozmówca powinien móc odnaleźć w odpowiedzi zarówno wniosek, jak i tok rozumowania, który do niego prowadzi.
Zachowaj obie wersje odpowiedzi, aby porównać konkretne zmiany. Nie przeliczaj liczby pól oznaczonych jako „spełnione” na przewidywaną ocenę egzaminacyjną. Regulamin przewiduje łączną ocenę poprawności odpowiedzi przez komisję, a nie wynik z tej karty. [1] Używaj jej do wyboru następnego zadania przygotowawczego.
Przykład odpowiedzi ustnej z prawa spółek
Autorskie ćwiczenie przygotowawcze. Zarząd spółki akcyjnej planuje inwestycję. Przyjmijmy, że statut wymaga zgody rady nadzorczej na jej dokonanie. Rada chce dodatkowo nakazać zarządowi zakup od wskazanego dostawcy. Czy uprawnienie do wyrażenia zgody daje jej prawo do takiego wiążącego polecenia?
Najpierw rozstrzygnięcie i podstawa
Sama kompetencja do wyrażenia zgody nie daje radzie prawa do wydawania zarządowi wiążących poleceń dotyczących prowadzenia spraw spółki. W spółce akcyjnej zakaz taki wynika z art. 375¹ Kodeksu spółek handlowych. Art. 384 § 1 pozwala natomiast rozszerzyć w statucie uprawnienia rady, w szczególności przez uzależnienie określonych czynności od jej zgody. To dwie różne konstrukcje. [7]
W rozważanym przypadku trzeba więc odróżnić ocenę inwestycji i decyzję o zgodzie od narzucenia zarządowi sposobu prowadzenia spraw. Stały nadzór oraz uprawnienia informacyjne rady wynikają z art. 382. [7] W ćwiczeniu można zaproponować zwrócenie się o uzasadnienie wyboru dostawcy, porównanie ofert i opis ryzyk, z uwzględnieniem ustawowego zakresu tych uprawnień.
| Czynność w spółce akcyjnej | Podstawa rozróżnienia | Pytanie kontrolne |
|---|---|---|
| Żądanie informacji do nadzoru | Art. 382 § 4 określa uprawnienia informacyjne rady. | Jakie informacje są potrzebne do wykonania obowiązków? |
| Zgoda na określoną czynność | Art. 384 § 1 przewiduje możliwość rozszerzenia kompetencji w statucie. | Czy ta czynność i ten organ są objęte wymaganiem zgody? |
| Wiążące polecenie dotyczące prowadzenia spraw | Art. 375¹ ustanawia zakaz wydawania takich poleceń zarządowi przez radę. | Czy wypowiedź rady w istocie nakazuje zarządowi określone działanie? |
Opracowanie na podstawie wskazanych przepisów KSH. [7] Pytania kontrolne i kazus są autorskie.
Następnie wskaż granice odpowiedzi
Zakończ stwierdzeniem, że rozstrzygnięcie dotyczy podanej formy spółki i opisanego uprawnienia. W praktyce treść statutu oraz kwalifikacja konkretnej czynności wymagają analizy. Nie przenoś automatycznie odpowiedzi na inny typ spółki ani na każdą relację pomiędzy podmiotami w grupie.
W kolejnej próbie poproś rozmówcę o zmianę jednego faktu: brak postanowienia statutu o zgodzie albo inny rodzaj planowanej czynności. Sprawdź, które fragmenty uzasadnienia nadal obowiązują, a które wymagają uzupełnienia. Celem jest rozumienie granic kompetencji, a nie odtworzenie zapamiętanej wypowiedzi.
Przykład łączący test z analizą finansową
Autorskie ćwiczenie na hipotetycznych danych. Spółka wykazała zysk netto 1,2 mln zł, a przepływy pieniężne netto z działalności operacyjnej wyniosły −0,5 mln zł. Obie wartości dotyczą tej samej spółki i tego samego okresu sprawozdawczego. Który wniosek wynika z tych informacji? Zadanie nie pochodzi ze zbioru MAP ani z badania rzeczywistej firmy.
| Wariant | Odpowiedź |
|---|---|
| A | Spółka na pewno utraciła zdolność regulowania zobowiązań. |
| B | Dodatni wynik netto wyklucza problemy z płynnością. |
| C | Zysk netto nie jest równoznaczny z dodatnimi przepływami pieniężnymi netto z działalności operacyjnej. |
| D | Podane dane wystarczają, aby stwierdzić, że można bezpiecznie wypłacić dywidendę. |
Opracowanie własne. Zależność wyniku i przepływów wyjaśnia KSR nr 1. [8]
Poprawna odpowiedź: C. Wynik netto i przepływy pieniężne opisują różne aspekty sytuacji. W metodzie pośredniej wynik netto podlega korektom prowadzącym do przepływów operacyjnych. KSR nr 1 opisuje m.in. wyłączenie pozycji niepieniężnych i wpływ zmian wybranych pozycji bilansowych. [8]
Dlaczego pozostałe warianty odpadają? Wariant A przesądza o utracie zdolności płatniczej, choć brakuje m.in. danych o środkach pieniężnych i terminach zobowiązań. Wariant B błędnie utożsamia zysk z brakiem problemów płatniczych. Wariant D przypisuje dwóm liczbom wystarczalność do oceny bezpieczeństwa dywidendy. Żadna z tych odpowiedzi nie jest uzasadniona zakresem informacji w zadaniu. Taki sposób analizy warto stosować także do pytań prawnych: nazywać dokładny błąd każdego wariantu.
Rozwinięcie do odpowiedzi ustnej
Pytanie uzupełniające może brzmieć: jakich informacji potrzebujesz, żeby wyjaśnić sytuację i przygotować pytania rady do zarządu? W proponowanej odpowiedzi zacznij od struktury należności, zapasów i zobowiązań operacyjnych oraz pozycji niepieniężnych wpływających na wynik. Następnie przejdź do terminów płatności, dostępnych środków i źródeł finansowania.
Nazwij możliwe wyjaśnienia jako hipotezy do sprawdzenia. Jeżeli dodatkowe dane wykażą wzrost należności, zbadaj m.in. zmianę sprzedaży i terminowość płatności odbiorców; bez danych nie wybieraj jednej przyczyny. Zapytaj o wiekowanie należności, koncentrację odbiorców i prognozę przepływów. Dodatkowo sprawdź, czy obserwowane zjawisko jest jednorazowe, sezonowe czy powtarza się w kolejnych okresach.
Wniosek powinien odpowiadać zakresowi dostępnych informacji: rozbieżność między zyskiem a przepływami wymaga wyjaśnienia, ale sama nie dowodzi niewypłacalności ani błędu zarządzania. Wypowiedź kończy się wskazaniem potrzebnych danych i problemu nadzorczego, bez deklarowania decyzji, do której brak podstaw.
To samo ćwiczenie można powtórzyć z innymi znakami wartości lub inną strukturą korekt. Sprawdzaj, czy potrafisz uzasadnić odpowiedź także wtedy, gdy układ liczb różni się od zapamiętanego przykładu.
Przykładowy plan przygotowania na sześć tygodni
Sześć tygodni to przykładowy harmonogram do dopasowania do wiedzy początkowej i dostępnego czasu. Nie jest wymogiem MAP ani obietnicą wystarczającego przygotowania. Od początku łącz naukę, testy i wypowiedzi ustne. Zgłoszenie i opłatę zaplanuj na starcie, przed terminem zamknięcia listy wskazanym przez MAP. Liczba miejsc jest ograniczona. [3][6]
| Tydzień | Główne zadanie | Rezultat do sprawdzenia |
|---|---|---|
| 1 | Termin i zgłoszenie; diagnoza; prawo publiczne oraz UE. | Plan podejścia, mapa luk i aktualne źródła. |
| 2 | Prawo prywatne i spółki; ład korporacyjny. | Porównanie organów i odpowiedź na kazus kompetencyjny. |
| 3 | Finanse; rewizja i analiza sprawozdań. | Interpretacja danych i uzasadnienie obliczeń. |
| 4 | Prawo pracy i rynek kapitałowy; powtórka wcześniejszych tematów. | Wyjaśnienie pojęć i błędów w zestawie mieszanym. |
| 5 | Ekonomia i zarządzanie; uzupełnianie luk; pełny test. | Wynik, czas i dziennik błędów z całego zakresu. |
| 6 | Próby pisemne i ustne; powtórki; potwierdzenie organizacji. | Wpis na listę, dokument tożsamości i logistyka. |
Autorski plan do dostosowania. Podział tygodni nie oznacza wag dziedzin na egzaminie.
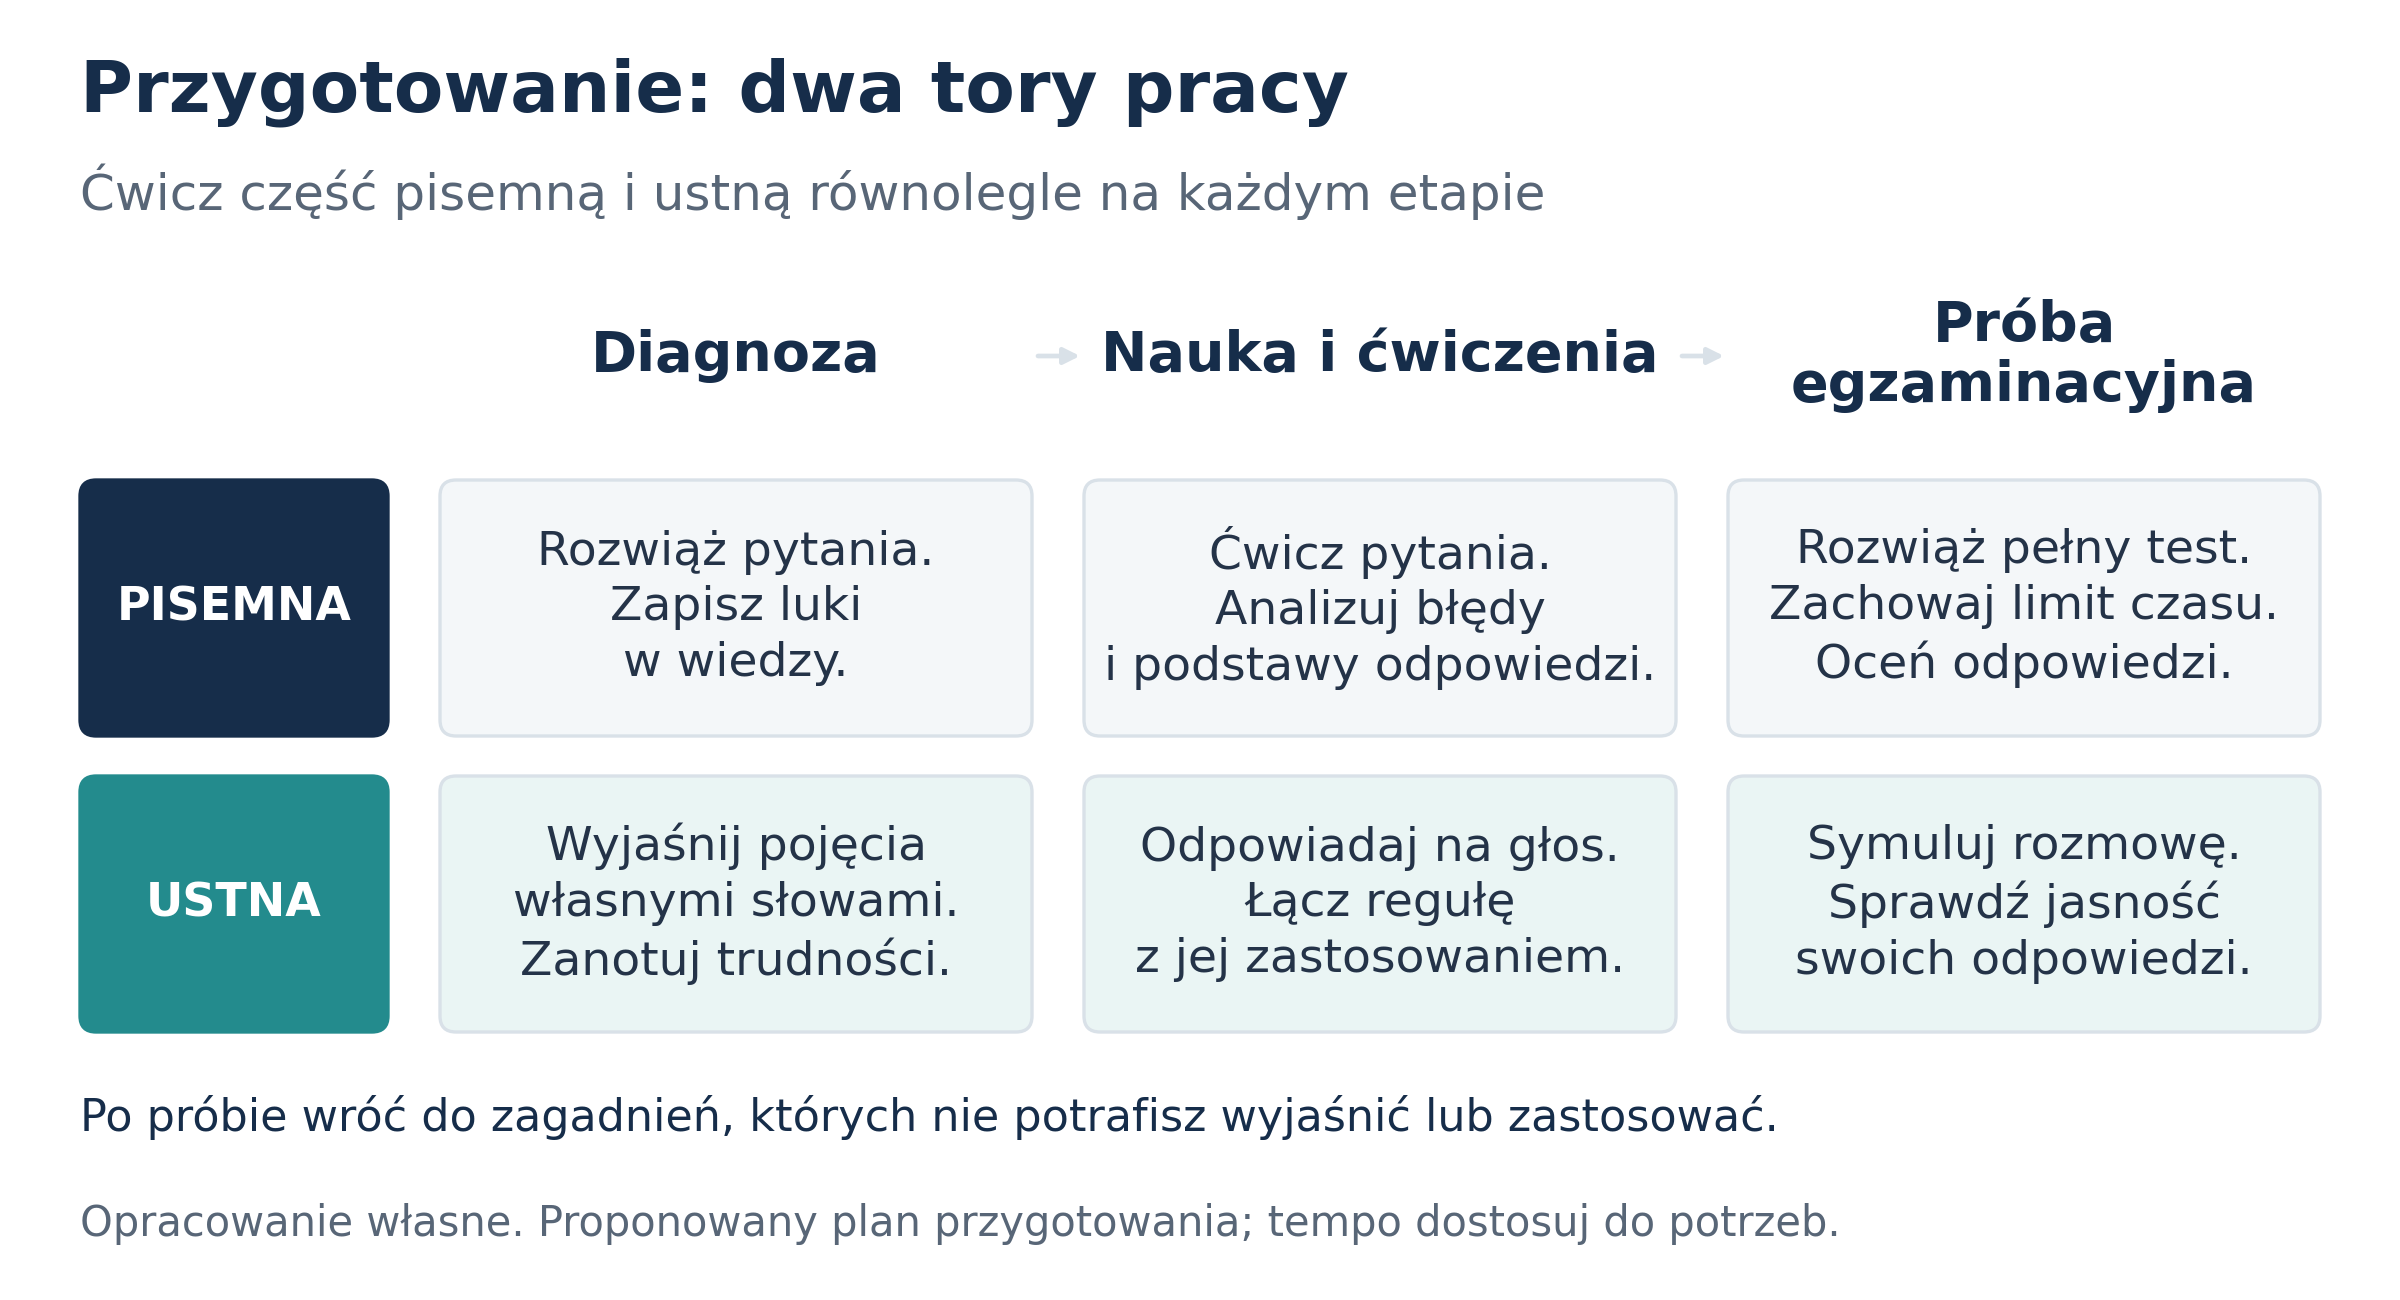
W kolejnych tygodniach wracaj do wcześniejszych zagadnień. Jeżeli w próbie końcowej nadal brakuje podstaw w kilku dziedzinach, zmień plan i ilość pracy. Decyzję o gotowości oprzyj na aktualnych wynikach i jakości uzasadnień, a nie na samym upływie sześciu tygodni.
Ostatnie dni i dzień egzaminu
Końcowy etap przeznacz na domknięcie powracających błędów i uporządkowanie procedury. Przećwicz pełny test bez pomocy, a następnie trzy odpowiedzi problemowe. W rzeczywistym egzaminie ustna odbywa się tego samego dnia po ogłoszeniu wyników pisemnej lub zakończeniu procedury ich sprawdzenia, w kolejności ustalonej przez komisję. [1] Zaplanuj dostępność na cały proces.
| Obszar | Co potwierdzić |
|---|---|
| Zgłoszenie | Wniosek na wybrany termin, kwestionariusz osobowy i kopię dowodu wniesienia opłaty. |
| Termin i miejsce | Wpis na listę, informację organizatora oraz plan dotarcia na egzamin. |
| Tożsamość | Dokument ze zdjęciem, okazywany przed każdą częścią. |
| Sposób pracy | Kodowanie, zaznaczanie odpowiedzi i zakaz korekt na arkuszu. |
| Pomoce i urządzenia | Zasady samodzielnej pracy oraz zakaz korzystania z materiałów. |
Podstawy formalne: rozporządzenie i instrukcja zgłoszenia MAP. [1][6] Sposób organizacji przygotowań: opracowanie własne.
Na dzień weryfikacji opłata egzaminacyjna wynosi 850 zł. [1] Zgłoszenia są rozpatrywane według kolejności wpływu, liczba miejsc jest ograniczona, a zawiadomienie o wpisie następuje najpóźniej na siedem dni przed egzaminem. Aktualna instrukcja MAP wskazuje m.in. e-Doręczenia i ostrzega przed korzystaniem z ePUAP do złożenia wniosku. [6] Przed wysłaniem dokumentów sprawdź bieżące kanały i terminy na stronie organizatora.
Termin zgłoszenia i termin zawiadomienia to dwie różne daty. Listę zamyka się zgodnie z osobnym komunikatem MAP. Informacja o siedmiu dniach dotyczy zawiadomienia o wpisie, a nie terminu złożenia wniosku. [1][3][6]
Podczas egzaminu nie można korzystać z żadnych materiałów. Posługiwanie się urządzeniami służącymi do przekazu lub odbioru informacji, pomaganie innym zdającym lub korzystanie z ich pomocy skutkuje wykluczeniem przez przewodniczącego komisji. Przed rozpoczęciem przewodniczący wyjaśnia sposób przeprowadzenia egzaminu, wypełniania arkusza i oceniania. [1] Wysłuchaj tej instrukcji nawet po wielu próbach treningowych.
Sprawdzenie wyniku części pisemnej
Bezpośrednio po otrzymaniu informacji o wyniku pisemnym można zwrócić się do przewodniczącego o umożliwienie jego sprawdzenia. Regulamin przewiduje wgląd we własny arkusz i klucz oraz weryfikację rozbieżności przez komisję. Wgląd odbywa się w sposób uniemożliwiający dopisanie odpowiedzi. [1] Jest to konkretna procedura z § 12 załącznika, którą warto znać przed egzaminem; nie należy utożsamiać jej z dowolnym późniejszym odwołaniem od oceny.
Jak wykorzystać kurs IBD w przygotowaniu do obu części
Kurs dla kandydatów na członków rad nadzorczych IBD Business School może stanowić strukturę dla pracy z szerokim zakresem egzaminu. Oferta wskazuje 5 sesji, 10 dni i 80 godzin zajęć dydaktycznych w formule online active-learning. Obejmuje wykłady, ćwiczenia, studia przypadków oraz symulacje testów i zadań egzaminacyjnych. [9]
Program przewiduje również minimum 50 godzin pracy własnej: co najmniej 30 godzin z e-repetytorium i testami oraz co najmniej 20 godzin na opracowanie odpowiedzi na pytania otwarte. [9] Te dwa rodzaje pracy warto połączyć w jednym planie: po zadaniu testowym sformułować uzasadnienie, a po kazusie ułożyć pytanie kontrolne.
| Element oferty IBD | Proponowane działanie uczestnika |
|---|---|
| Wykłady i materiały prawne | Uzupełnij mapę dziedzin, podstawę przepisu i warunki zastosowania. |
| Ćwiczenia i studia przypadków | Zapisz rozstrzygnięcie oraz fakty, które zmieniłyby odpowiedź. |
| E-repetytorium i testy | Przeanalizuj błędy; po fazie nauki rozwiązuj zestawy z limitem czasu. |
| Opracowywanie odpowiedzi otwartych | Przekształć notatkę w samodzielną wypowiedź i poproś o informację zwrotną. |
Elementy programu: oficjalna oferta IBD. [9] Sposób wykorzystania: rekomendacja autorska.
E-repetytorium IBD oferuje testy edukacyjne według działów oraz symulacje testowe. Jest materiałem autorskim do treningu, a nie oficjalnym zbiorem pytań MAP. [10][2] Tryb nauki wykorzystaj do zrozumienia błędów, natomiast próbę czasową do sprawdzenia tempa i samodzielności. Dostęp i warunki konkretnej edycji warto potwierdzić w aktualnej ofercie.
Zaświadczenie ukończenia programu IBD i dyplom potwierdzający zdanie egzaminu MAP są odrębnymi dokumentami. [9][1] Zajęcia pomagają zaplanować naukę, natomiast o wyniku egzaminu rozstrzyga komisja według właściwych zasad. Pracę własną zaplanuj w kalendarzu obok sesji kursowych, od początku uwzględniając wypowiedzi ustne.
Chcesz przygotować się w uporządkowanym programie obejmującym prawo, finanse i nadzór korporacyjny? Poznaj program kursu IBD Business School i sprawdź aktualną edycję.
Kurs IBD dla kandydatów na członków rad nadzorczych
Najczęstsze pytania o przygotowanie do egzaminu
Czy kurs jest obowiązkowy przed przystąpieniem do egzaminu
Aktualny regulamin nie wymienia ukończenia kursu jako warunku zgłoszenia. Wymaga wniosku, kwestionariusza i kopii dowodu opłaty. [1][6] Kurs jest sposobem przygotowania. Osobno należy sprawdzić wymogi związane z kandydowaniem i powołaniem do konkretnego organu.
Czy zdany test można zachować na kolejne podejście
Nie. Ponowne przystąpienie do egzaminu wymaga w każdym przypadku udziału w obu częściach. [1] Z tego powodu trening ustny powinien towarzyszyć nauce testowej od początku.
Czy wystarczy nauczyć się odpowiedzi z bazy treningowej
Baza może pomóc przećwiczyć materiał, ale nie daje gwarancji poznania pytań właściwego egzaminu. Urzędowy zbiór nie jest publicznie udostępnioną pulą do nauki. [2] Sprawdzaj, czy potrafisz uzasadnić odpowiedź i zastosować regułę po zmianie warunków zadania.
Ile czasu potrzeba na przygotowanie
Nie ma jednej liczby tygodni odpowiedniej dla wszystkich. Sześciotygodniowy harmonogram z artykułu jest przykładem. O potrzebnym nakładzie pracy decydują luki początkowe, dostępny czas i postęp w obu formach odpowiedzi. W programie IBD zaplanowano także pracę własną poza zajęciami. [9]
Czy trzeba pamiętać wszystkie numery artykułów
Regulamin części ustnej wskazuje łączną ocenę poprawności odpowiedzi, nie odrębny wymóg recytowania numerów przepisów. [1] Nie oznacza to, że pytanie nie może dotyczyć podstawy prawnej. W przygotowaniu ucz się powiązania reguły ze źródłem. Jeżeli podajesz numer artykułu, powinien być poprawny; numer nie zastępuje wyjaśnienia treści.
Gdzie sprawdzić terminy egzaminu i aktualne dokumenty
Na stronie egzaminu prowadzonej przez Ministerstwo Aktywów Państwowych. Są tam odsyłacze do terminów, miejsca, zgłoszeń, opłat i materiałów. [3] Termin kursu IBD i termin egzaminu MAP to odrębne harmonogramy, które trzeba skoordynować.
Przygotowanie jest dobrze ukierunkowane wtedy, gdy potrafisz samodzielnie rozwiązać zadanie, wyjaśnić podstawę odpowiedzi i określić, od jakich warunków zależy wniosek. Regularne łączenie tych działań pozwala wykorzystać jeden materiał do ćwiczenia części pisemnej i ustnej.
Źródła i informacje o danych
Zasady, źródła i ofertę zweryfikowano 4 listopada 2026 r. Podstawą reguł egzaminu są przepisy oraz komunikaty MAP. Przed wyborem terminu należy sprawdzić ich aktualność. W oznaczeniach bibliograficznych b.d. oznacza brak wskazanej daty publikacji wykorzystanej strony.
- Minister Aktywów Państwowych (2024). Rozporządzenie z 25 marca 2024 r. w sprawie egzaminu dla kandydatów na członków organów nadzorczych. Dz.U. 2024 poz. 462. Opłata: § 2 rozporządzenia. Zgłoszenie i przebieg: załącznik, zwłaszcza § 3-14.
- Ustawa z 16 grudnia 2016 r. (2016; t.j. 2026). O zasadach zarządzania mieniem państwowym. Tekst ujednolicony Kancelarii Sejmu, t.j. Dz.U. 2026 poz. 373. Art. 19 oraz art. 21 ust. 1-3b: wymagania, dziedziny egzaminu i status pytań.
- Ministerstwo Aktywów Państwowych (b.d.). Egzamin dla kandydatów na członków organów nadzorczych. Aktualna strona organizatora, odsyłacze do terminów, opłat, zgłoszeń i materiałów.
- Ministerstwo Aktywów Państwowych (30.12.2025). Duże zainteresowanie egzaminami dla kandydatów na członków organów nadzorczych w 2025 r.. Podsumowanie 2025 r. i porównanie z 2024 r. Komunikat nie rozdziela wyników według części egzaminu ani kolejności podejścia.
- Ministerstwo Aktywów Państwowych (b.d.). Zakres tematyczny egzaminu. Dziesięć ustawowych dziedzin oraz odsyłacze do wykazu aktów i przykładowej literatury. Aktualne brzmienie prawa należy sprawdzać w ELI.
- Ministerstwo Aktywów Państwowych (b.d.). Zgłoszenie na egzamin. Dokumenty, kolejność zgłoszeń i kanały składania wniosku. Na dzień weryfikacji wskazano e-Doręczenia i zastrzeżenie dotyczące ePUAP.
- Ustawa z 15 września 2000 r. (2000; t.j. 2024 ze zm.). Kodeks spółek handlowych. Tekst ujednolicony Kancelarii Sejmu. W ćwiczeniu dotyczącym spółki akcyjnej wykorzystano art. 375¹, art. 382 § 1 i 4 oraz art. 384 § 1.
- Komitet Standardów Rachunkowości / Ministerstwo Finansów (2017). Krajowy Standard Rachunkowości nr 1 Rachunek przepływów pieniężnych. Aktualizacja przyjęta uchwałą 16/2017, Dz. Urz. MRiF poz. 216. Pkt 1.1, 5.7 i 8.4: znaczenie przepływów oraz korekty wyniku netto w metodzie pośredniej.
- IBD Business School (b.d.). Kurs dla kandydatów na członków rad nadzorczych. Opis programu i sekcje o organizacji nauki, metodach, pracy własnej oraz materiałach. Warunki konkretnej edycji wymagają potwierdzenia w aktualnej ofercie.
- IBD Business School (b.d.). E-repetytorium dla kandydatów na członków rad nadzorczych. Publiczny opis autorskich testów edukacyjnych i symulacji. Materiał treningowy IBD, nie urzędowy zbiór pytań MAP.
Statystyki odnoszą się do całego egzaminu w podsumowaniu MAP. Nie są wynikami absolwentów IBD. Ćwiczenia, plan tygodniowy, podział czasu i wskazówki treningowe są autorskim opracowaniem; nie stanowią urzędowych pytań, instrukcji komisji ani gwarancji zdania.
